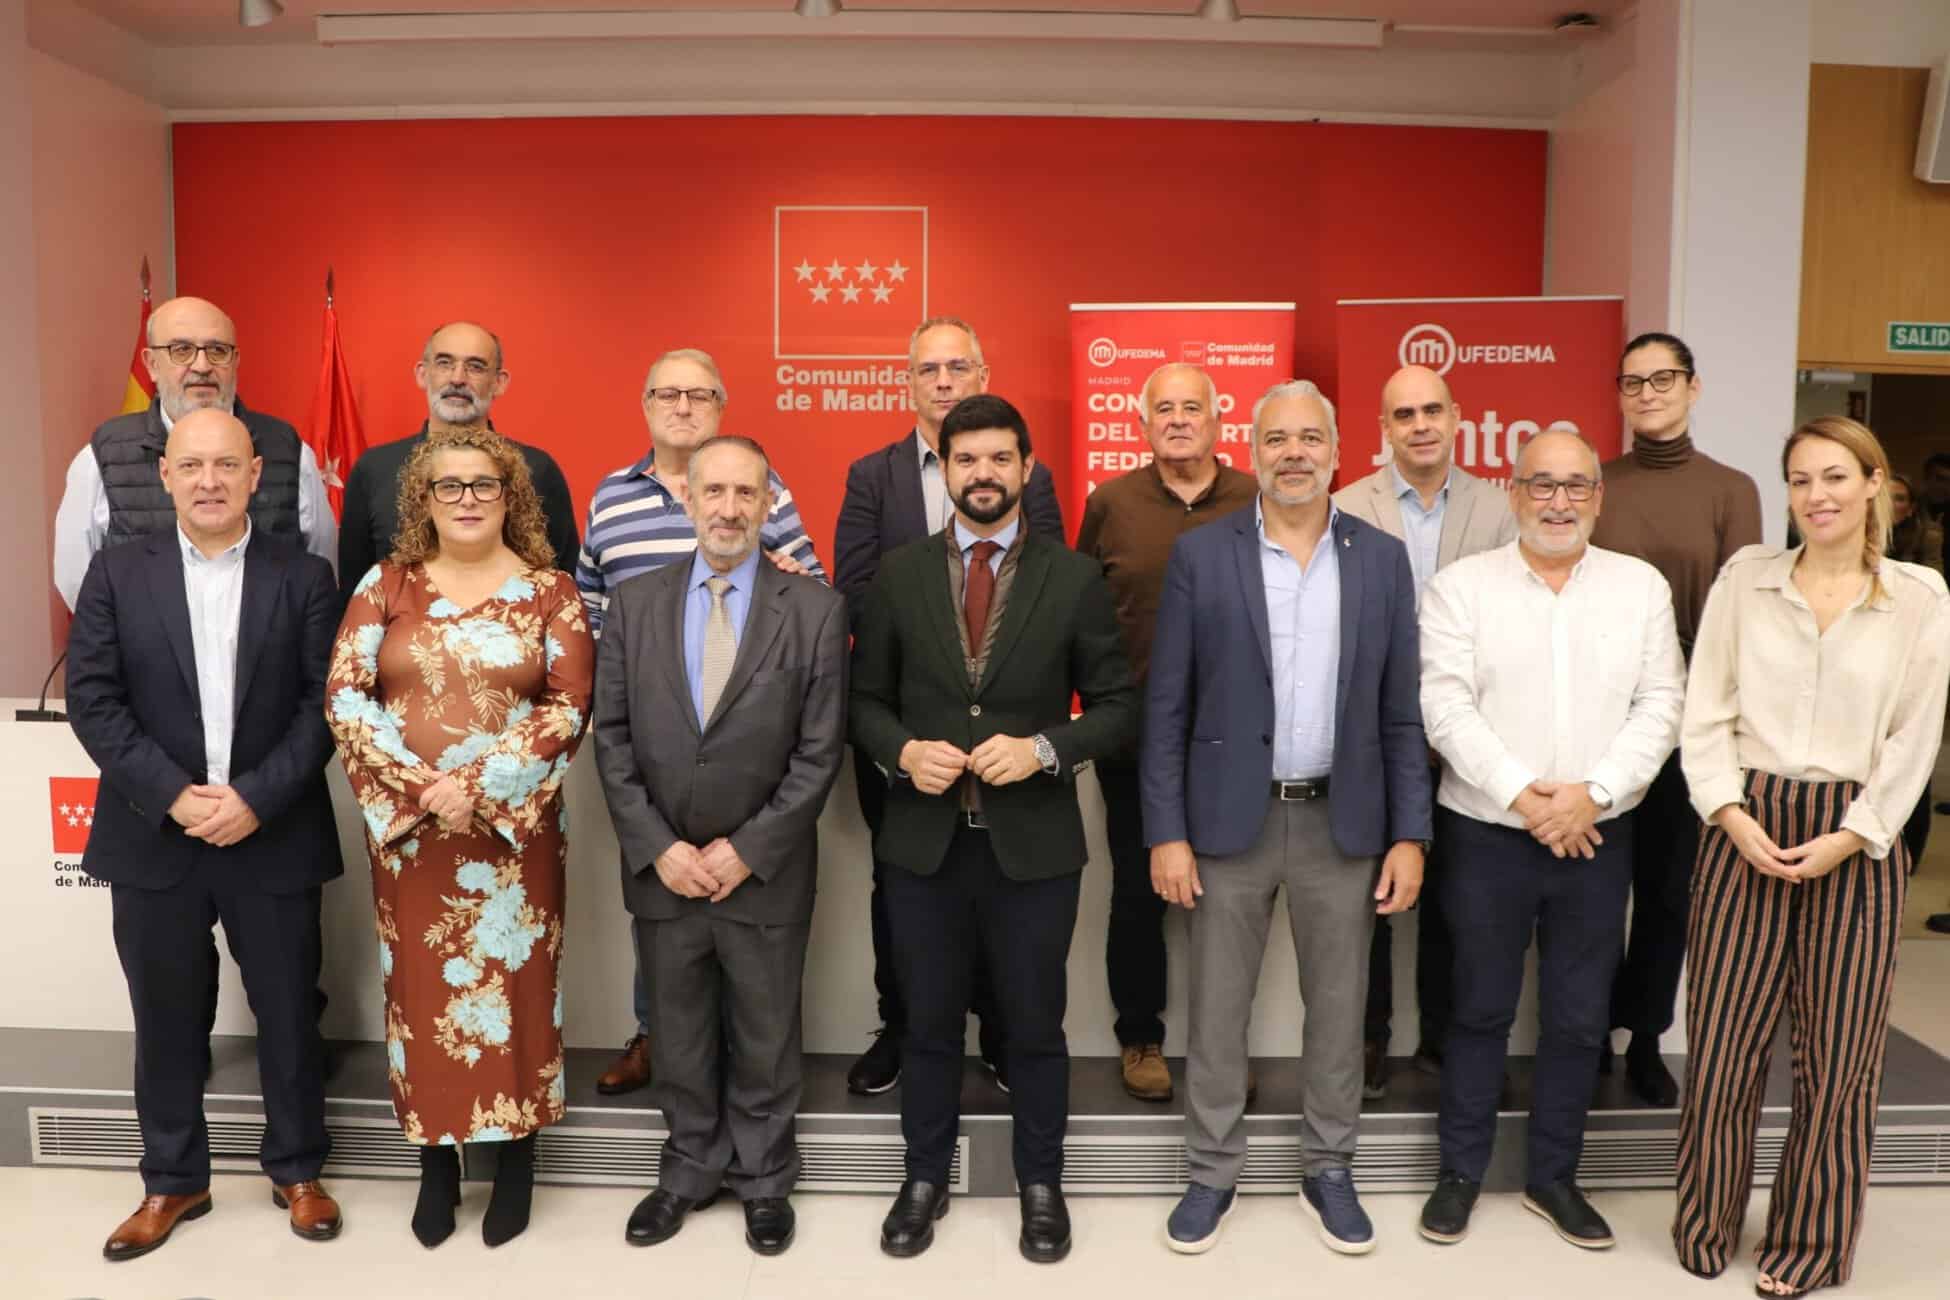
La Confederación de Uniones de Federaciones Autonómicas Deportivas Españolas (CUFADE) ha presentado hoy en Madrid sus propuestas para las elecciones generales del 29 de noviembre: 32 medidas en cinco ámbitos para que el deporte base tenga los recursos, la fiscalidad y la seguridad jurídica que necesita, sea cual sea su comunidad autónoma.
Hoy el deporte recibe el 0,066 % del presupuesto del Estado, unos 386 millones de euros, aunque representa el 3 % del PIB y es un generador de ocupación, cohesión social y salud.
El presidente de CUFADE, Gerard Esteva, ha afirmado que «el deporte es un eje estratégico de nuestra sociedad, y pedimos a los partidos políticos que concurren a las elecciones del 29N que la próxima legislatura incorporen los recursos, la fiscalidad y la seguridad jurídica que necessita este sector esencial para la sociedad”.
Un punto de partida: la bonificación de la Seguridad Social
Las propuestas parten de un avance conseguido esta legislatura: una propuesta del deporte federado aprobada con el consenso de los grupos parlamentarios.
Desde el 22 de diciembre de 2024, la Ley 7/2024 bonifica el 100% de la cuota empresarial por contingencias comunes de los entrenadores y monitores de menores en clubes y entidades deportivas sin ánimo de lucro, y la Ley 4/2026, de 1 de octubre, la ha extendido al deporte adaptado y a las personas con discapacidad, sin límite de edad.
Supone un ahorro de 118 millones de euros para clubes y federaciones de toda España, más de 5 millones del deporte adaptado o inclusivo, y ha hecho crecer un 30 % el empleo. CUFADE propone ahora ampliarla, con un 50%, a los técnicos de deportistas adultos y al personal de clubes y federaciones.
Seis propuestas clave
- El 5 % de la quiniela para las federaciones autonómicas. La quiniela es la apuesta deportiva del Estado y la ley destina su recaudación al deporte. Hoy se reparte entre las diputaciones provinciales, LaLiga, la Liga F y la RFEF, y las federaciones autonómicas, que organizan la competición de base de todas las modalidades, no reciben nada. El 5 % es una proporción similar a la que hoy recibe la RFEF.
- Un programa estatal para el deporte base federado, con 24 millones de euros en 2027, repartidos entre las comunidades y gestionados con sus federaciones. Hoy la financiación estatal se concentra en las federaciones españolas, que reciben 96,3 millones.
- Una deducción estatal en el IRPF por hacer deporte, del 20 % y hasta 150 € al año, por las cuotas de clubes, las licencias federativas y los abonos a instalaciones, compatible con las deducciones autonómicas.
- Más mecenazgo y patrocinio para los clubes. Abrir la Ley 49/2002 a los clubes federados con una superdeducción inspirada en el modelo portugués, una deducción adicional del 50 % por el patrocinio y un crédito fiscal del 65 % para invertir en instalaciones.
- Exención en el IRPF para el personal técnico de base. Que lo que cobran monitores, entrenadores y árbitros del deporte escolar, federado y de club no tribute hasta el salario mínimo (17.094 €), como ya ocurre en Bizkaia, Gipuzkoa y Álava, y también en los clubes.
- Un bono deportivo estatal de 200 € al año para jóvenes y personas en situación desfavorable, equiparable al Bono Cultural Joven.
Recursos, fiscalidad y seguridad jurídica
El documento incluye también un régimen simplificado de alta y cotización para las pequeñas compensaciones del deporte base, hasta 3.000 € al año por persona, el retorno al deporte del 10 % de la recaudación de las apuestas deportivas, el desarrollo del artículo 48 de la Ley 39/2022 sobre los convenios de integración de las federaciones autonómicas, el apoyo al cumplimiento de la LOPIVI, la simplificación de las subvenciones y medidas para el deporte femenino de base, el deporte inclusivo y la actividad física prescrita. Todas son de competencia estatal o respetan la competencia exclusiva de las comunidades autónomas en materia de deporte.
CUFADE plantea tres momentos para aplicarlas: los programas electorales del 29N; el primer año de legislatura, para el reglamento del retorno de las apuestas y el régimen simplificado para el deporte base; y los presupuestos de 2027, para la deducción en el IRPF, la exención del personal técnico, el bono deportivo y el programa estatal para el deporte base.